¿Puedo desgravarme la batería en la renta? Es de las preguntas que más nos llegan, y en 2026 la respuesta ha cambiado. Ahora hay dos caminos para aplicar una deducción del IRPF por baterías y placas solares, con reglas muy distintas. Y no se pueden sumar sobre la misma instalación.
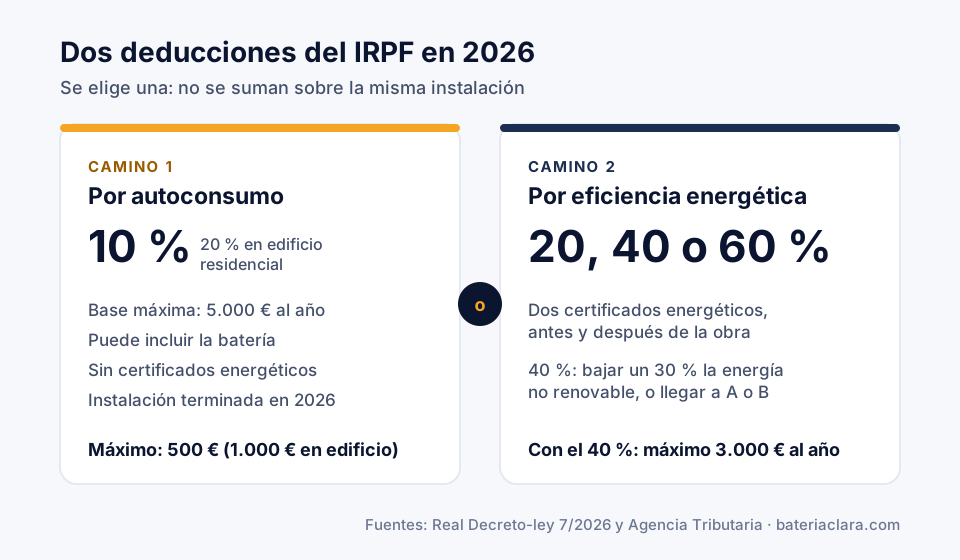
Camino 1: la deducción nueva por autoconsumo
La creó el Real Decreto-ley 7/2026, de 20 de marzo, que añadió a la ley del IRPF una disposición adicional, la sexagésima segunda. Es la más sencilla de las dos porque no pide certificados energéticos.
Te deduces el 10 % de lo que pagues en 2026 por instalar un sistema de autoconsumo renovable en un inmueble de tu propiedad. Si la vivienda está en un edificio de uso predominantemente residencial y la instalación se hace en ese edificio, el porcentaje sube al 20 %. En los dos casos la base máxima es de 5.000 € al año.
La norma dice además que estos sistemas «podrán incluir sistemas de almacenamiento», así que la batería entra.
Las condiciones que más se olvidan:
- La instalación tiene que terminar en 2026, y lo que cuenta es lo pagado en 2026.
- Hace falta tener las autorizaciones, empezando por el certificado de instalación eléctrica (CIE) que firma el instalador. El proceso completo está en la normativa para legalizar una batería de autoconsumo.
- No vale el pago en efectivo. Tarjeta, transferencia, cheque nominativo o ingreso en cuenta.
- Si recibes una subvención pública, esa parte se resta de la base. Las convocatorias abiertas las repasamos en ayudas y subvenciones para baterías solares en 2026.
- No se aplica a instalaciones afectas a una actividad económica.
Pongamos un ejemplo. Una familia instala placas y batería en su casa y paga 9.000 € en 2026. La base se queda en el máximo, 5.000 €, y la deducción es de 500 €. Si fuera un piso en un edificio residencial con la instalación en el edificio, serían 1.000 €.
Camino 2: las deducciones por eficiencia energética
Existen desde 2021 y el mismo Real Decreto-ley 7/2026 las ha prorrogado. Aquí da igual qué equipo pongas. Lo que se premia es la mejora que demuestran dos certificados de eficiencia energética, uno de antes y otro de después de la obra, firmados por un técnico.
Hay tres porcentajes:
| Deducción | Qué hay que demostrar | Base máxima |
|---|---|---|
| 20 % | Bajar al menos un 7 % la demanda de calefacción y refrigeración | 5.000 € al año |
| 40 % | Bajar al menos un 30 % el consumo de energía primaria no renovable, o llegar a calificación A o B | 7.500 € al año |
| 60 % | Lo mismo que el 40 %, pero en un edificio residencial completo | 5.000 € al año, con un máximo acumulado de 15.000 € |
Las placas solares pueden ayudar a bajar ese consumo de energía primaria no renovable, porque la electricidad que produces no la compras. ¿Y la batería? No hemos encontrado ningún criterio de Hacienda que diga cómo cuenta una batería en estos certificados. Nosotras no daríamos por hecho que una batería sola, añadida a unas placas que ya tienes, consigue esa mejora del 30 %. Eso lo tiene que calcular el técnico que hace el certificado.
Los plazos, según la Agencia Tributaria: para el 20 % y el 40 %, obras terminadas hasta el 31 de diciembre de 2026 y certificado posterior expedido antes del 1 de enero de 2027. Para el 60 % en edificios, obras hasta el 31 de diciembre de 2027 y certificado antes del 1 de enero de 2028.
¿Cuál me conviene?
Las dos no se pueden aplicar a la misma instalación en el mismo inmueble, así que toca elegir.
Ahora fijémonos en un caso típico: una vivienda unifamiliar que pone placas con batería. Con la deducción por autoconsumo, el máximo son 500 € y casi no hay papeleo extra. Con la del 40 %, el máximo son 3.000 € (el 40 % de 7.500 €), pero necesitas dos certificados energéticos y que la mejora llegue al 30 % o a la letra A o B.
Si la obra es grande y el técnico ve claro que la mejora llega, la del 40 % puede compensar de sobra el coste de los certificados. Si solo añades una batería a placas que ya tienes, lo más probable es que la del autoconsumo sea la única a tu alcance. Y en ese caso hay una duda que no hemos visto resuelta: si añadir solo la batería cuenta como «instalar un sistema de autoconsumo». La norma habla de sistemas de autoconsumo que pueden incluir almacenamiento. Pregúntalo a tu asesor antes de contar con esos euros.
No te olvides del tramo autonómico
Algunas comunidades tienen deducciones propias. La Comunitat Valenciana, por ejemplo, permite deducir el 40 % de lo invertido en autoconsumo en la vivienda habitual, con una base máxima de 8.800 € por vivienda y año, siempre que la instalación esté inscrita en el registro autonómico de autoconsumo. Cada comunidad tiene sus reglas: las encontrarás en el manual de deducciones autonómicas de la Agencia Tributaria.
El error que más vemos
Pagar la batería en efectivo, o con una factura que mezcla la instalación con otras obras de la casa sin desglosar. Las dos cosas complican después la deducción. Pide al instalador una factura a tu nombre, con el desglose de equipos e instalación, y paga por banco.
Y una advertencia sobre el calendario: la deducción por autoconsumo pide que la instalación termine en 2026. Si firmas en noviembre, pregunta al instalador qué fecha de puesta en marcha y de CIE te puede comprometer.
Antes de decidir por el ahorro fiscal, comprueba que la batería tiene sentido para tu consumo con la calculadora de rentabilidad de una batería solar. Y si todavía no tienes claro qué tamaño necesitas, empieza por nuestra guía sobre capacidad y potencia de las baterías para placas solares.
Preguntas frecuentes
¿En qué declaración aplico la deducción por autoconsumo?
En la del ejercicio en que termina la instalación. Como tiene que terminar en 2026, se aplica en la renta de 2026, la que se presenta en 2027.
¿Puedo deducirme una batería en una segunda vivienda?
La deducción por autoconsumo habla de «un inmueble de su propiedad» y no exige que sea la vivienda habitual. Las de eficiencia energética del 20 % y el 40 % sí excluyen las segundas residencias.
¿Y si vivo de alquiler?
Estas deducciones son para quien es propietario y paga la instalación. Si la pagas como inquilino, consúltalo con un asesor.
Este artículo es información general sobre la normativa vigente en la fecha de consulta, no asesoramiento fiscal. Antes de decidir, confírmalo con tu asesor o con la Agencia Tributaria para tu caso concreto.
Fuentes
Consultadas el 16 de octubre de 2026.
- Principales novedades tributarias del Real Decreto-ley 7/2026 (Agencia Tributaria, actualizada el 9 de octubre de 2026)
- Real Decreto-ley 7/2026, de 20 de marzo, artículo 36 (BOE)
- Cuadro resumen de las deducciones por obras de mejora de la eficiencia energética, Manual práctico de Renta 2025 (Agencia Tributaria)
- Ley 35/2006 del IRPF, texto consolidado (BOE)
- Deducción autonómica de la Comunitat Valenciana por instalaciones de autoconsumo, Renta 2025 (Agencia Tributaria)
Academia de BESS: un curso nuevo cada mes
Formación continua sobre almacenamiento con baterías, del autoconsumo al utility-scale. 15 € al mes, sin permanencia. Empieza con el Curso BESS gratis.